投资性房地产的转换与处置 策略、影响与优化路径
引言
在房地产投资领域,投资性房地产的转换与处置是实现资产增值、优化投资组合和规避风险的关键环节。随着市场环境的变化、政策调控的持续以及投资者需求的多样化,如何科学地进行投资性房地产的转换与处置,已成为房地产投资者、基金管理人及相关企业关注的焦点。本文将系统探讨投资性房地产转换与处置的内涵、动因、方式、会计处理、市场影响及优化策略,为房地产投资决策提供参考。
一、投资性房地产的界定与特征
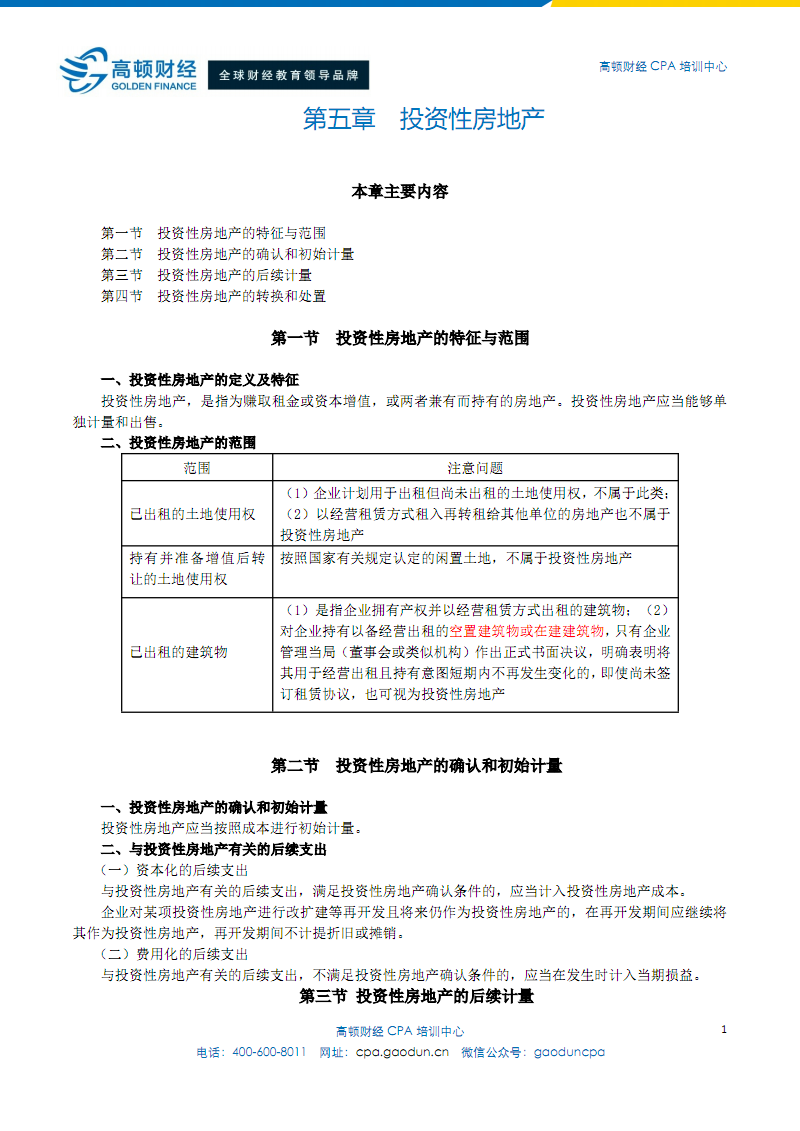
投资性房地产是指为赚取租金或资本增值,或两者兼有而持有的房地产。其特征包括:
- 长期持有性:通常不以短期销售为目的;
- 收益导向性:主要收益来源于租金和资产增值;
- 市场敏感性:受宏观经济、政策、区域发展等因素影响显著。
在会计处理上,投资性房地产可选择成本模式或公允价值模式进行后续计量,不同模式对转换与处置的会计处理有直接影响。
二、投资性房地产的转换
2.1 转换的定义与类型
转换是指投资性房地产与自用房地产或存货之间用途的改变。主要包括:
- 投资性房地产转为自用房地产:如原出租的写字楼改为自用办公;
- 自用房地产转为投资性房地产:如企业将闲置厂房出租;
- 投资性房地产转为存货:如房地产企业将原出租房产转为待售;
- 存货转为投资性房地产:如开发商将未售房产转为出租。
2.2 转换的动因
- 经营战略调整:企业业务转型或资源重新配置;
- 市场环境变化:租金下滑、售价上涨等;
- 财务优化需求:改善财务报表、提升资产回报率;
- 政策与税收因素:如税收优惠、土地政策变化。
2.3 转换的会计处理
- 成本模式:转换时一般按账面价值结转,不产生损益;
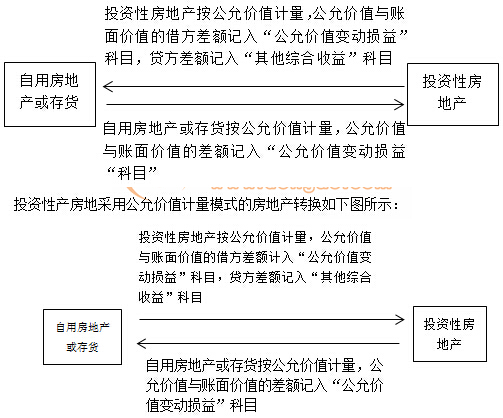
- 公允价值模式:
- 投资性房地产转自用:按转换日公允价值入账,差额计入当期损益;
- 自用转投资性房地产:公允价值大于账面价值的差额计入其他综合收益,小于则计入当期损益;
- 投资性房地产转存货:按账面价值结转,公允价值与账面价值差额计入损益。
2.4 转换的影响
- 对财务报表:影响资产结构、利润和净资产;
- 对税务:可能触发土地增值税、企业所得税等;
- 对投资者:影响估值和投资回报预期。
三、投资性房地产的处置
3.1 处置的方式
- 出售:直接转让所有权;
- 转让股权:通过转让持有房地产的项目公司股权间接处置;
- 资产证券化:通过REITs等工具实现退出;
- 以房抵债:用于清偿债务;
- 政府征收或回购:因城市规划等原因。
3.2 处置的动因
- 实现资本增值:在市场高位出售;
- 优化资产组合:剥离低效资产,聚焦核心业务;
- 缓解资金压力:回笼资金用于其他投资或偿债;
- 规避市场风险:预期市场下行时提前退出。
3.3 处置的会计处理
- 成本模式:处置收入与账面价值及相关税费的差额计入当期损益;
- 公允价值模式:处置收入与账面价值的差额计入当期损益,原计入其他综合收益的公允价值变动累计额转入当期损益。
3.4 处置的税务考量
- 增值税:按销售不动产缴纳;
- 土地增值税:增值额超过扣除项目金额的,需缴纳;
- 企业所得税:处置所得计入应纳税所得额;
- 印花税:产权转移书据需贴花。
四、转换与处置的市场影响与策略
4.1 对房地产市场的影响
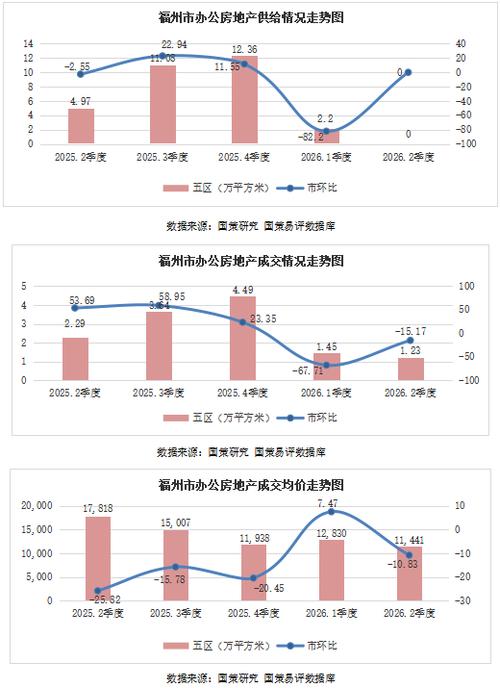
- 供给端:大规模处置可能增加市场供应,影响价格;
- 需求端:转换可能改变物业用途,影响区域供需结构;
- 投资信心:频繁转换与处置可能影响市场预期。
4.2 投资者策略
- 周期判断:在市场上行期持有或转换,在下行期处置;
- 税务筹划:合理利用税收政策,降低处置成本;
- 工具选择:通过REITs、私募基金等实现灵活退出;
- 风险管理:分散投资,避免过度集中。
4.3 企业实践建议
- 建立动态评估机制:定期评估持有、转换或处置的可行性;
- 完善内部控制:确保转换与处置流程合规;
- 加强信息披露:提升透明度,增强投资者信任。
五、案例分析
案例一:某地产企业将出租物业转为自用
- 背景:原出租写字楼租金下滑,企业决定自用;
- 处理:采用公允价值模式,转换日公允价值高于账面价值,差额计入其他综合收益;
- 影响:优化资产结构,提升办公效率,但未立即产生现金流。
案例二:某基金通过REITs处置投资性房地产
- 背景:基金持有多处商业地产,希望退出;
- 处理:将资产打包发行REITs,实现公开市场退出;
- 影响:回笼资金,提升流动性,投资者获得分红与资本增值。
六、结论与展望
投资性房地产的转换与处置是房地产投资管理的重要组成部分。合理的转换与处置策略不仅能实现资产增值,还能优化资源配置、降低风险。随着REITs市场发展、税收政策完善以及数字化工具的应用,投资性房地产的转换与处置将更加灵活、高效。投资者应结合市场周期、自身战略和税务安排,科学决策,以实现投资目标。
参考文献
[1] 企业会计准则第3号——投资性房地产
[2] 财政部. 企业会计准则解释
[3] 中国证监会. REITs试点指引
[4] 张某某. 房地产投资与资产管理[M]. 北京: 中国经济出版社, 2022.
[5] 李某某. 投资性房地产会计与税务处理研究[J]. 财务与会计, 2023(5): 45-48.
如若转载,请注明出处:http://www.caifudao88.com/product/49.html
更新时间:2026-09-23 05:18:17